При импорте в Россию платят четыре вида таможенных платежей: ввозную пошлину, акциз (только по подакцизным товарам), НДС и таможенный сбор. Пошлина считается от таможенной стоимости, а НДС — от суммы «таможенная стоимость + пошлина + акциз», а не от цены товара в инвойсе.
Платит декларант — импортёр либо таможенный представитель от его имени и по его поручению. Обязанность возникает при регистрации декларации, а выпуск товара возможен после уплаты платежей или предоставления обеспечения, поэтому деньги должны быть на лицевом счёте плательщика заранее. Ставки берут по коду ТН ВЭД из Единого таможенного тарифа ЕАЭС и из НК РФ, курс валюты — на дату регистрации декларации.
Четыре вида таможенных платежей
| Платёж | Что это | От чего считается |
|---|---|---|
| Ввозная таможенная пошлина | Платёж по Единому таможенному тарифу ЕАЭС, ставка привязана к коду ТН ВЭД | Таможенная стоимость либо вес, объём, количество товара |
| Акциз | Платёж по подакцизным товарам (алкоголь, табак, топливо и другие категории по НК РФ) | Объём, количество или расчётная стоимость — по виду ставки в НК РФ |
| НДС при ввозе | Налог, который взимает таможня при помещении товара под процедуру выпуска для внутреннего потребления | Таможенная стоимость + пошлина + акциз |
| Таможенный сбор за таможенные операции | Плата за совершение таможенных операций по декларации | Фиксированная сумма по шкале от таможенной стоимости, ставки устанавливает постановление Правительства РФ |
Формулы: НДС считается не от цены товара
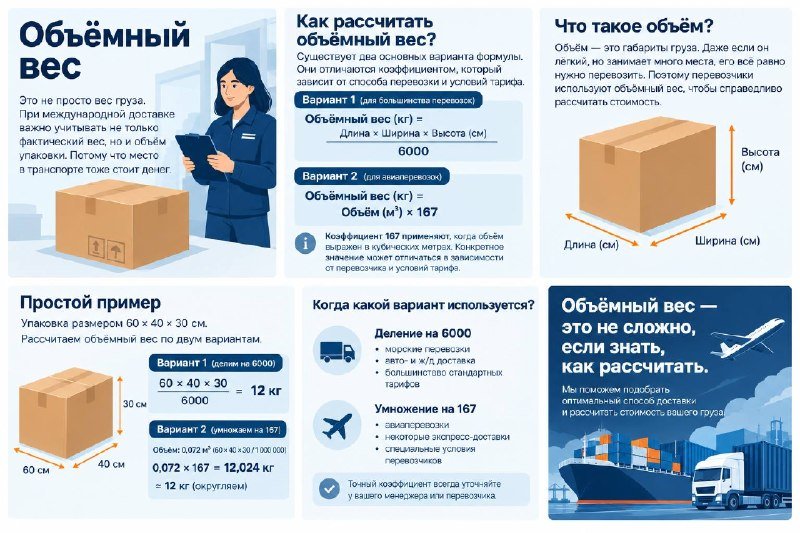
- Ввозная пошлина. Адвалорная ставка: таможенная стоимость × ставка в процентах. Специфическая ставка: количество (кг, литры, штуки, м³) × ставка в евро или долларах за единицу, пересчитанная по курсу ЦБ на дату регистрации декларации. Комбинированная ставка — сочетание двух, чаще в формулировке «X %, но не менее Y евро за кг»: платится большая из двух величин.
- Акциз = налоговая база × ставка из НК РФ. Считается только по подакцизным товарам; база зависит от вида ставки — объём, количество или расчётная стоимость.
- НДС = (таможенная стоимость + ввозная пошлина + акциз) × ставка НДС. Это и есть главная ловушка расчёта: база НДС всегда больше инвойсной цены товара.
Условный пример. Товар не подакцизный, таможенная стоимость — 1 000 000 ₽, ставка пошлины принята за 10 %, ставка НДС — общая 22 %, действующая с 1 января 2026 года. Пошлина: 1 000 000 × 10 % = 100 000 ₽. База НДС: 1 000 000 + 100 000 = 1 100 000 ₽. НДС: 1 100 000 × 22 % = 242 000 ₽. Итого пошлина и НДС — 342 000 ₽ плюс таможенный сбор. Если бы НДС считали от цены товара, вышло бы 220 000 ₽ — расхождение в 22 000 ₽ на одной поставке. Ставка пошлины здесь условная, а по части товаров НДС взимается по ставке 10 %: свои значения проверяйте по коду ТН ВЭД и по действующей редакции НК РФ на дату подачи декларации. Уплаченный при ввозе НДС на ОСНО можно принять к вычету в порядке НК РФ; на УСН он по общему правилу к вычету не принимается и включается в стоимость товара — но с 2025 года часть упрощенцев признаётся плательщиками НДС, и при общих ставках вычет возможен, поэтому свой случай стоит уточнить у бухгалтера. Быстро прикинуть сумму по своему коду можно в таможенном калькуляторе на сайте — это предварительная оценка, а не расчёт таможни.
Таможенная стоимость: почему она выше инвойса
Таможенная стоимость — это расчётная база, а не цена из инвойса. Основной метод — по стоимости сделки с ввозимыми товарами: к фактически уплаченной или подлежащей уплате цене добавляются дополнительные начисления по ТК ЕАЭС — расходы на перевозку до места прибытия на таможенную территорию ЕАЭС, погрузку и перегрузку, страхование, стоимость тары и упаковки, лицензионные платежи и роялти, вознаграждение посредника (кроме закупочного). Поэтому база почти всегда выше суммы инвойса, а стоимость доставки до границы напрямую увеличивает и пошлину, и НДС.
Что ещё меняет итоговую сумму
- Страна происхождения. Подтверждённое сертификатом происхождение даёт право на тарифную преференцию — сниженную или нулевую ставку пошлины. Перечни стран и товаров пересматриваются, поэтому право на преференцию проверяют по действующим документам на дату поставки.
- Специальные, антидемпинговые и компенсационные пошлины. Вводятся решениями ЕЭК по конкретным товарам, странам и производителям, взимаются сверх ввозной пошлины и могут превышать её в разы. Действующие меры разумно проверять до закупки, а не на этапе декларирования.
- Корректировка таможенной стоимости и таможенная процедура. Если таможня не согласна с заявленной стоимостью, она запрашивает документы и может провести КТС — сумма платежей вырастет, а товар выпускается под обеспечение; итог такого контроля зависит от решения таможенного органа. Объём платежей также зависит от процедуры: временный ввоз, переработка или свободная таможенная зона считаются иначе, чем выпуск для внутреннего потребления.
ООО «Логистические Системы» работает с 2009 года как прямой таможенный представитель в реестре ФТС России (свидетельство №1168 от 16.04.2020) и оформляет декларации по всей стране круглосуточно. Если нужен разбор расчёта по конкретной поставке, специалисты помогут с подбором кода ТН ВЭД и расчётом платежей до закупки.